رد شدن پرونده تسهیلات به دلیل رتبه اعتباری نامناسب، یکی از رایجترین چالشها در مسیر دریافت وام قرضالحسنه بانک رسالت است. سامانه مرآت بر اساس رفتار مالی گذشته، میزان تعهدپذیری شما در شبکه بانکی را ارزیابی میکند. با انجام چند اقدام اصلاحی مشخص در سوابق بانکی و جریان نقدینگی حساب، میتوان شانس قبولی پرونده و دریافت تسهیلات بدون ضامن را افزایش داد.
پاسخ سریع: برای ارتقای رتبه اعتباری مرآت، ابتدا باید تمامی چکهای برگشتی رفع سوءاثر شوند، بدهیهای معوق و سررسیدگذشته تسویه گردند و اقساط تسهیلات جاری در موعد مقرر پرداخت شوند. همچنین ثبت دقیق مدارک شغلی و حفظ میانگین حساب مناسب در بازه زمانی ۳ تا ۶ ماه، نمره ریسک اعتباری متقاضی را در سامانه بهبود میبخشد.
سامانه مرآت چیست و رتبههای اعتباری چه مفهومی دارند؟
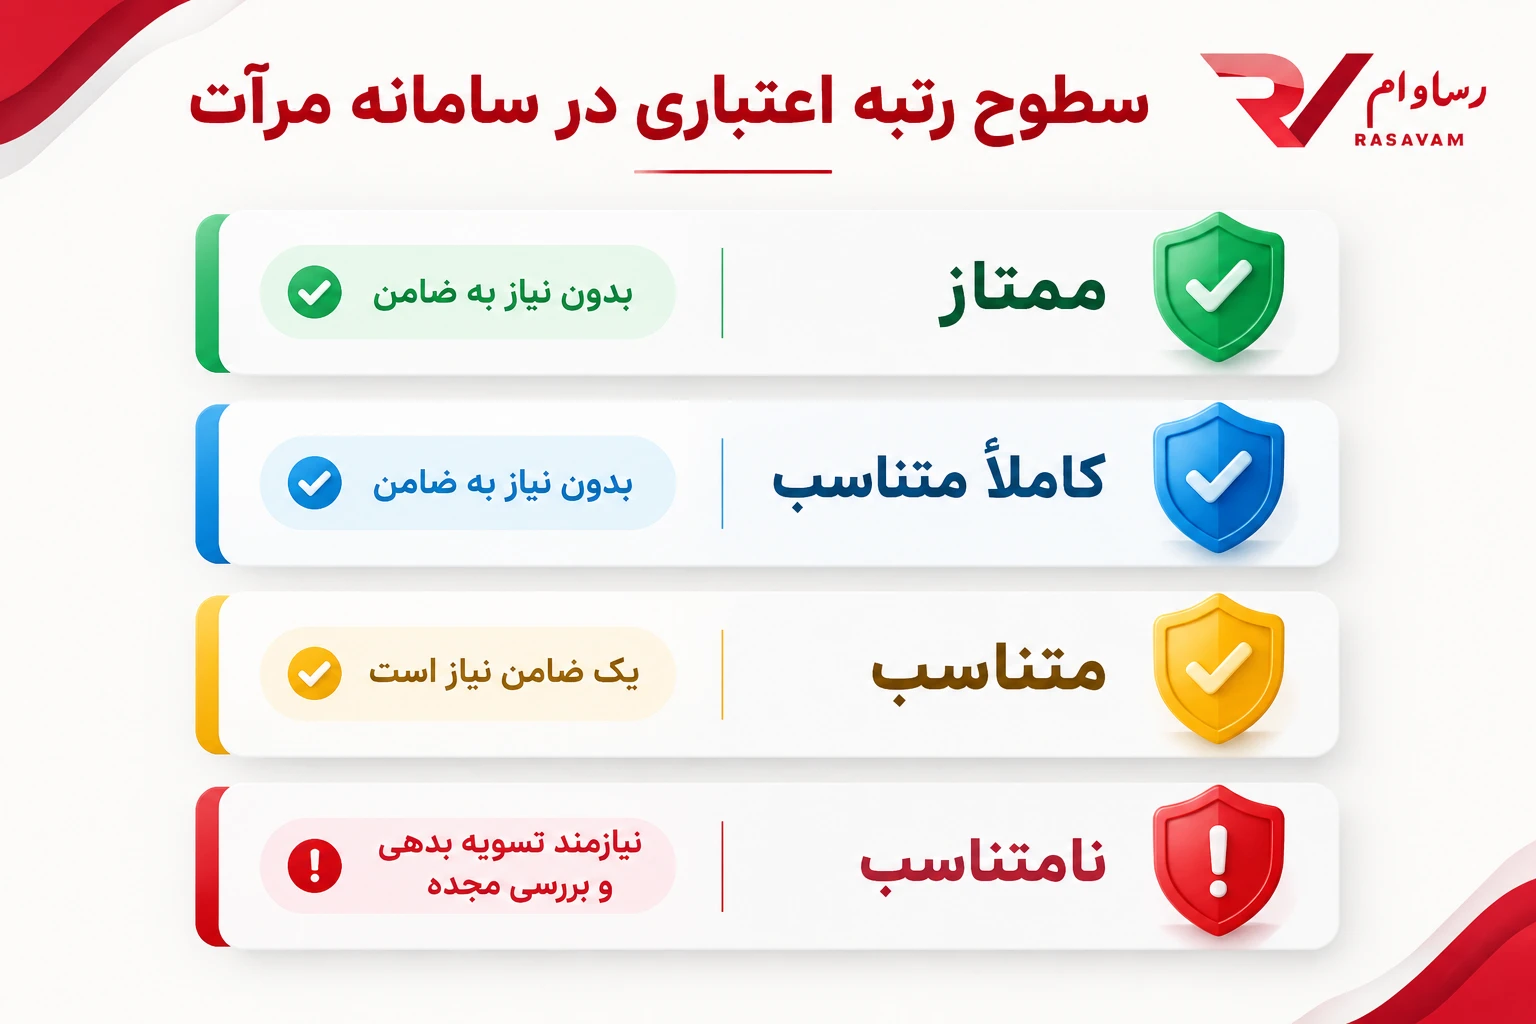
سامانه اعتبارسنجی مرآت ابزار سنجش ریسک بانک قرضالحسنه رسالت است. این سامانه با تحلیل گزارشهای پایگاه اطلاعات جامع اعتباری کشور، سوابق چکهای صیادی، تسهیلات فعال و نحوه تسویه تعهدات، متقاضیان را در چهار رده دستهبندی میکند:
رتبه اعتباری | سطح ریسک مالی | وضعیت نیاز به ضامن | الزامات تضامین |
|---|---|---|---|
ممتاز | بسیار پایین | بدون نیاز به ضامن | ارائه سفته الکترونیک متقاضی |
کاملاً متناسب | پایین | بدون نیاز به ضامن | ارائه سفته الکترونیک متقاضی |
متناسب | متوسط | نیازمند یک ضامن معتبر | سفته الکترونیک متقاضی و ضامن |
نامتناسب | بالا (عدم احراز) | امکان دریافت تسهیلات وجود ندارد | رفع بدهیهای غیرجاری و درخواست ارزیابی مجدد |
شناخت این سطوح مشخص میکند که وضعیت فعلی پرونده به چه مدارک و تضامینی نیاز دارد.
گامهای اساسی برای بهبود رتبه اعتباری پیش از ثبت درخواست
برای اصلاح شناسنامه مالی و دستیابی به رتبههای ممتاز یا کاملاً متناسب، اجرای مراحل زیر ضروری است:
۱. رفع سوءاثر قطعی از چکهای برگشتی
وجود هرگونه چک برگشتی فعال در سامانههای یکپارچه بانک مرکزی (سماچک و صیاد)، پرونده اعتبارسنجی را مستقیماً در وضعیت نامتناسب قرار میدهد. متقاضی باید با مراجعه به شعبه افتتاحکننده حساب جاری، واریز مبلغ به حساب مسدودشده، ارائه لاشه چک یا رضایتنامه محضری، سوءاثر چک را برطرف کند.
۲. تسویه اقساط سررسیدگذشته و معوق
الگوریتمهای محاسباتی مرآت به تاخیر در بازپرداخت اقساط در تمام بانکها حساس هستند. تسویه مبالغ معوق و جلوگیری از سررسید شدن بدهی کارتهای اعتباری، رتبه اعتباری متقاضی را در بهروزرسانیهای دورهای سامانه ارتقا میدهد.
۳. مدیریت انضباطی تعهدات ضمانت
در صورتی که متقاضی ضامن شخص دیگری در شبکه بانکی باشد و وامگیرنده اصلی اقساط خود را با دیرکرد پرداخت کند، نمره منفی حاصل از این تاخیر در پرونده ضامن نیز ثبت میشود. پیگیری تسویه منظم اقساط توسط وامگیرنده برای حفظ سلامت اعتباری الزامی است.
۴. ایجاد گردش حساب پایدار و شفاف
ورود ناگهانی مبالغ سنگین در یک روز معیار پایداری مالی محسوب نمیشود. ایجاد تراکنشهای متوازن و حفظ ماندهحساب در بازه ۳ تا ۶ ماه، شاخص توانایی بازپرداخت اقساط را در تحلیلهای بانکی افزایش میدهد. برای یادگیری ساختار میانگینگیری، راهنمای جامع کارکرد حساب و تسهیلات در رساوام اطلاعات تکمیلی مفیدی ارائه میکند.
۵. بارگذاری اسناد درآمدی و شغلی معتبر
در زمان ثبتنام در سامانه مرآت، درج صحیح نوع شغل، کد کارگاهی بیمه، فیش حقوقی، جواز کسب یا گواهی اشتغال به کار منطبق با کد پستی معتبر، مانع از ایجاد خطا و توقف پرونده به دلیل نقص مدارک میشود.
اشتباهاتی که رتبه اعتبارسنجی را کاهش میدهند
ارسال همزمان درخواست وام به چندین بانک: این اقدام در شاخصهای ریسک اعتباری بهعنوان نیاز فوری به نقدینگی (Financial Distress) تلقی شده و نمره اعتباری را کاهش میدهد.
ثبت اطلاعات شغلی غیرواقعی: ثبت درآمد بدون مستندات قابل استعلام منجر به تنزل رتبه به رده «متناسب» یا «نامتناسب» خواهد شد.
بدهیهای مالیاتی و اجرایی ثبتشده: احکام اجرایی یا بدهیهای رسمی گزارششده در پایگاههای اعتباری کشور روند اعتبارسنجی را مسدود میکنند.
تفاوت رتبه اعتبارسنجی با امتیاز وام
رتبه اعتبارسنجی مرآت تعیینکننده اهلیت دریافت وام و شرایط ضامن است. در مقابل، امتیاز کارکرد حساب مشخصکننده مبلغ ریالی و تعداد اقساط تسهیلات است.
در صورتی که رتبه اعتبارسنجی شما در سامانه مرآت تایید شده است اما تمایل به انتظار چندماهه جهت ایجاد میانگین حساب ندارید، بستری شفاف برای خرید و انتقال قانونی امتیاز وام در رساوام فراهم است تا بتوانید پرونده بانکی خود را بدون اتلاف زمان نهایی کنید.
همچنین کاربرانی که فرایند اعتبارسنجی را سپری کرده و قصد دارند مراحل درخواست تسهیلات را بدون واسطه و با امنیت بالا پیگیری نمایند، میتوانند از طریق سامانه تسهیلات قرضالحسنه رساوام نیازمندیهای اعتباری خود را ثبت و مدیریت کنند.
پرسشهای متداول (FAQ)
۱. بهروزرسانی اطلاعات پس از رفع سوءاثر چک برگشتی در سامانه مرآت چقدر زمان میبرد؟
پس از رفع سوءاثر در سامانه صیاد و بانک مرکزی، معمولاً بین ۳ تا ۱۰ روز کاری زمان لازم است تا دادههای جدید در وبسرویسهای استعلامی مرآت اعمال شوند.
۲. آیا برای وام قرضالحسنه رسالت، رتبه اعتباری ضامن هم بررسی میشود؟
بله، در صورتی که نتیجه اعتبارسنجی متقاضی در سطح «متناسب» باشد و نیاز به ضامن اعلام گردد، ضامن نیز باید در سامانه مرآت ثبتنام کرده و رتبه اعتباری مجاز (ممتاز یا کاملاً متناسب) کسب کند.
۳. آیا میتوان نتیجه اعتبارسنجی نامتناسب را بلافاصله اعتراض کرد؟
پس از رفع علت رد صلاحیت (تسویه معوقات یا چکهای برگشتی)، متقاضی میتواند درخواست ارزیابی مجدد را در سامانه مرآت ثبت کند تا پرونده بر اساس دادههای بهروزشده بازبینی شود.
۴. آیا سابقه منفی تسهیلات قدیمی پس از تسویه کامل پاک میشود؟
بله، با تسویه بدهی و بهروزرسانی پایگاه داده بانک مرکزی، اثر منفی دیرکرد کاهش یافته و در ارزیابیهای جدید جای خود را به رفتار مالی مثبت میدهد.
۵. آیا خرید امتیاز وام باعث معافیت از اعتبارسنجی مرآت میشود؟
خیر، انتقال امتیاز صرفاً سهمیه ریالی وام را تامین میکند و احراز صلاحیت اعتباری در سامانه مرآت برای هر متقاضی الزامی و غیرقابل چشمپوشی است.